Domain catering-guide.de kaufen?
Wir ziehen mit dem Projekt
catering-guide.de um.
Sind Sie am Kauf der Domain
catering-guide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain catering-guide.de kaufen?
"Was sind die gängigsten Speisen und Getränke, die bei einem Catering-Service angeboten werden?"
Die gängigsten Speisen bei einem Catering-Service sind Fingerfood, Buffets mit verschiedenen Gerichten und Desserts. Bei den Getränken werden meist Softdrinks, Säfte, Wasser, Kaffee und Tee angeboten. Je nach Anlass können auch alkoholische Getränke wie Wein, Bier und Cocktails serviert werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Gesegnete SpeisenGesegnete Speisen , Vom Essen und Trinken im Mittelalter , Außenspiegelkappen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240422, Produktform: Kartoniert, Redaktion: Stiftsbibliothek St. Gallen, Seitenzahl/Blattzahl: 142, Keyword: Autograph; Ekkehart IV.; Ernährung; Fasten; Fleischgenuss; Kloster St. Gallen; Lateinische Dichtung; Mittelalter; Mittellateinische Literatur; Tischgebet, Fachschema: Europa / Geschichte, Kulturgeschichte~Mittelalter~Christentum / Glaube, Bekenntnis~Mittelalter (Religion, Philosophie)~Philosophie / Philosophiegeschichte, Fachkategorie: Texte: Antike & Mittelalter~Christliches Leben und christliche Praxis~Hausmannskost und alte Gerichte~Nationale und regionale Küche~Essen und Trinken: Getränke~Mittelalterliche Philosophie, Zeitraum: 11. Jahrhundert (1000 bis 1099 n. Chr.), Warengruppe: HC/Philosophie/Mittelalter, Fachkategorie: Europäische Geschichte: Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlagsgruppe AG, Produktverfügbarkeit: 02, Blätteranzahl: 142 Blätter, Länge: 241, Breite: 164, Höhe: 15, Gewicht: 339, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **


Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Catering-Buffet-Set Aus Edelstahl: Speisenwärmer, Chafer, Buffetpfanne, Wasserschale, Brennstoffbehälter Und Deckel for Catering Warmhalten Von Speisen Langanhaltende WäRmeCatering-Buffet-Set Aus Edelstahl: Speisenwärmer, Chafer, Buffetpfanne, Wasserschale, Brennstoffbehälter Und Deckel for Catering Warmhalten Von Speisen Langanhaltende WäRme. Dieses Catering-Buffet-Set aus Edelstahl hält Ihre Speisen warm und frisch und eignet sich daher ideal for jede Veranstaltung oder Zusammenkunft. Der Buffetwärmer umfasst einen Speisenwärmer, einen Chafer, eine Buffetpfanne, eine Wasserschale, einen Brennstoffbehälter und einen Deckel und bietet alles, was Sie for ein elegantes Catering-Erlebnis benötigen. Dieser aus Edelstahl gefertigte Buffetwärmer gewährleistet Leistung bei gleichzeitig attraktivem Silberfinish. Mit Produktabmessungen von 12,5 x 12,5 x 11 Zoll passt dieser runde Buffetwärmer perfekt auf jeden Serviertisch und bietet problemlos Platz for verschiedene Gerichte. Der auf Komfort ausgelegte Buffetwärmer ermöglicht eine einfache Einrichtung und Reinigung und eignet sich daher perfekt for Caterer und Gastgeber, die ihren Service optimieren möchten. Farbe:One Color150,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
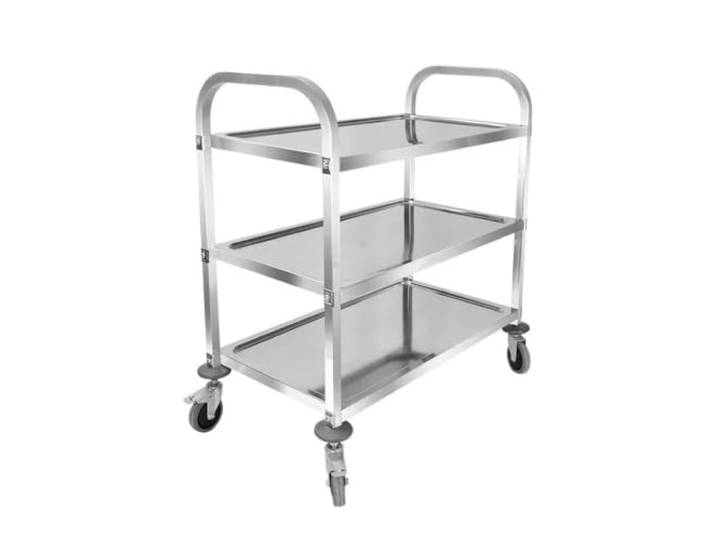
XPJYUA Service Servierwagen Rollwagen aus Edelstahl Handbedienung for Speisen und Getränke im RestaurantXPJYUA Service Servierwagen Rollwagen aus Edelstahl Handbedienung for Speisen und Getränke im Restaurant. Solides Material: Dieser aus robusten Metallkomponenten gefertigte Servierwagen aus Edelstahl bietet einen rostbeständigen Rahmen. Die starre Metallstruktur hält schwere Lasten problemlos bei der Arbeit Reichlich Kapazität: Dieser Servierwagen mit großer Kapazität verfügt über mehrere Ebenen for eine organisierte Aufbewahrung. Der Catering-Wagen mit Regalen verfügt über ein Aufbewahrungswagen-Design mit Seitenschienen Reibungslose Mobilität: Mit diesem Rollwagen zur Küchenaufbewahrung können Sie Gegenstände problemlos bewegen. Der Servicewagen mit feststellbaren Rädern rollt reibungslos, während dieser Servierwagen for die Café-Küche fest steht Einfache Wartung: Wischen Sie glatte Oberflächen in Sekundenschnelle sauber, um die Hygiene zu gewährleisten. Verwenden Sie diesen Obst-/Gemüse-Aufbewahrungswagen oder das Serviceregal for den Schönheitssalon, ohne sich Gedanken über verschüttete Flüssigkeiten machen zu müssen Vielseitige Anwendung: Perfekt geeignet for gewerbliche Umgebungen. Verwenden Sie diesen Hotel-Catering-Servicewagen im Innenbereich oder stellen Sie den Garten-Servicewagen for den Außenbereich for Veranstaltungen auf Farbe:One Color181,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesegnete SpeisenGesegnete Speisen , Vom Essen und Trinken im Mittelalter , Außenspiegelkappen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240422, Produktform: Kartoniert, Redaktion: Stiftsbibliothek St. Gallen, Seitenzahl/Blattzahl: 142, Keyword: Autograph; Ekkehart IV.; Ernährung; Fasten; Fleischgenuss; Kloster St. Gallen; Lateinische Dichtung; Mittelalter; Mittellateinische Literatur; Tischgebet, Fachschema: Europa / Geschichte, Kulturgeschichte~Mittelalter~Christentum / Glaube, Bekenntnis~Mittelalter (Religion, Philosophie)~Philosophie / Philosophiegeschichte, Fachkategorie: Texte: Antike & Mittelalter~Christliches Leben und christliche Praxis~Hausmannskost und alte Gerichte~Nationale und regionale Küche~Essen und Trinken: Getränke~Mittelalterliche Philosophie, Zeitraum: 11. Jahrhundert (1000 bis 1099 n. Chr.), Warengruppe: HC/Philosophie/Mittelalter, Fachkategorie: Europäische Geschichte: Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlagsgruppe AG, Produktverfügbarkeit: 02, Blätteranzahl: 142 Blätter, Länge: 241, Breite: 164, Höhe: 15, Gewicht: 339, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die gängigsten Speisen und Getränke, die bei einem Catering-Service angeboten werden?"
Die gängigsten Speisen bei einem Catering-Service sind Fingerfood, Buffets mit verschiedenen Gerichten und Desserts. Bei den Getränken werden meist Softdrinks, Säfte, Wasser, Kaffee und Tee angeboten. Je nach Anlass können auch alkoholische Getränke wie Wein, Bier und Cocktails serviert werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.